Protection et prévoyance
Le paysage de l’assurance en Belgique
Naviguer dans le secteur assurantiel belge demande une compréhension fine des garanties obligatoires et des protections facultatives. Chaque contrat doit protéger efficacement le patrimoine, la santé ou l’activité professionnelle contre les aléas du quotidien, selon les risques réellement à couvrir.
Responsabilité civile auto

Garanties Omnium
Circuler sur la voie publique impose une responsabilité civile automobile couvrant les dommages causés aux tiers, une protection indispensable pour l’immatriculation du véhicule.

Protection du conducteur
Les garanties Omnium peuvent prendre en charge les dégâts matériels subis par son propre véhicule, notamment lorsqu’un sinistre implique la responsabilité du conducteur, afin de mieux couvrir les dommages accidentels.

Assurance au kilomètre
La protection du conducteur vise les blessures corporelles subies par la personne au volant et peut prévoir la prise en charge des frais médicaux ainsi qu’une indemnisation adaptée aux conséquences de l’accident.
Sécuriser le logement et son contenu
Protéger sa résidence principale ou ses investissements locatifs contre les sinistres majeurs constitue une base essentielle de la sécurité immobilière. Au-delà du bâtiment, les garanties peuvent couvrir les biens mobiliers et la responsabilité envers les voisins en cas d’incendie ou de dégât des eaux, afin de limiter les conséquences financières pour le foyer.
Responsabilité locative
Vol et vandalisme
Catastrophes naturelles
Pérenniser l’activité professionnelle des entreprises
Toute structure commerciale, de la PME au grand groupe, doit anticiper les risques professionnels susceptibles de paralyser son activité ou d’engager sa responsabilité financière. Une stratégie de couverture adaptée peut inclure la protection des équipements, la prise en charge des pertes d’exploitation après un arrêt forcé et une défense juridique lors de litiges commerciaux.
Le maintien de la viabilité économique face aux erreurs professionnelles ou aux accidents du travail exige des solutions contractuelles cohérentes avec les risques propres à chaque secteur d’activité.
Responsabilité civile professionnelle
Une faute professionnelle, une négligence ou un conseil erroné peut causer un préjudice à un client et engager la responsabilité de l’entreprise. La couverture adaptée permet alors de prendre en charge les indemnités relevant du contrat.
Protection de la flotte
La gestion du parc automobile d’entreprise gagne à être centralisée afin de simplifier l’administration des contrats d’assurance et de préserver la mobilité des collaborateurs sur le terrain.
Cyber-risques et données
Face aux incidents informatiques, la sécurisation des données sensibles et la restauration des systèmes numériques contribuent directement à la continuité des services.
L’analyse préventive des vulnérabilités aide à adapter les plafonds d’intervention et à limiter l’impact financier d’un incident majeur sur la trésorerie de l’entreprise.
Complémentaires santé et hospitalisation
Le système de sécurité sociale belge constitue une première protection, mais certains frais liés aux soins spécialisés ou aux séjours hospitaliers peuvent dépasser les remboursements prévus. Une assurance complémentaire santé peut alors renforcer la prise en charge des chambres individuelles, des honoraires de spécialistes ou de certains soins dentaires.
Anticiper les dépenses médicales imprévues grâce à une assurance hospitalisation permet de mieux maîtriser le reste à charge du ménage. Selon les garanties du contrat, la couverture peut aussi concerner certains soins ambulatoires liés à une hospitalisation et des dépenses médicales associées.

Sérénité complète en voyage
Partir à l’étranger peut exposer le voyageur à des situations d’urgence dans lesquelles une assistance voyage réactive et un soutien logistique adapté permettent de mieux gérer les conséquences médicales, matérielles ou financières d’un incident.
Assistance médicale urgente
Les frais médicaux hors frontières peuvent être élevés, d’où l’intérêt d’une garantie couvrant les soins à l’étranger et les dépenses prévues par le contrat.
Frais hospitaliers étrangers
Rapatriement sanitaire
Soins dentaires urgents
Annulation et interruption
Un événement soudain empêchant le départ ou imposant un retour anticipé peut entraîner la perte des sommes engagées pour les vols et les hébergements. Une garantie d’annulation de voyage ou d’interruption peut limiter ces pertes dans les situations prévues au contrat.
Maladie inopinée
Décès d’un proche
Complications professionnelles
Protection des bagages
La perte, le vol ou la détérioration des bagages et effets personnels durant le transport peut ouvrir droit à une indemnisation selon les garanties, exclusions et plafonds prévus au contrat.
Vol caractérisé
Retard de livraison
Dégâts matériels transport
Stratégies d’épargne et assurance vie
Constituer un capital à long terme permet de préparer sa retraite et d’organiser progressivement son épargne. Les contrats de la branche 21 ou de la branche 23 peuvent également répondre à des objectifs de transmission de patrimoine ou contribuer à sécuriser le remboursement d’un crédit hypothécaire en cas de décès, selon les garanties souscrites.

Couvertures indispensables pour travaux
Lancer un chantier de construction ou un chantier de rénovation implique plusieurs responsabilités concernant le bâtiment, les intervenants présents sur le site et les propriétés voisines exposées aux risques liés aux travaux.
Responsabilité décennale
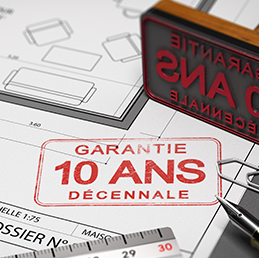
La responsabilité décennale concerne la solidité du gros œuvre pendant la période applicable après la réception des travaux.
Tous risques chantier
Cette protection couvre, selon le contrat, les dommages accidentels affectant le bâtiment en cours de construction et peut inclure certains risques de vol.
Protection juridique
La protection juridique apporte un soutien pour gérer les litiges contractuels pouvant opposer le maître d’ouvrage aux entrepreneurs ou aux architectes.
Méthodologie de comparaison des devis
Une comparaison de devis pertinente repose sur l’analyse du rapport qualité-prix, mais aussi du montant de la prime, des exclusions de garantie et des plafonds d’intervention afin de comparer réellement les niveaux de couverture proposés.